三连杆叫少连杆,不应该叫多连杆

 搜索
搜索中国汽车流通协会乘用车市场信息联席分会最新数据显示,初步推算10月狭义乘用车零售总市场规模约为160万辆,其中新能源零售预计可达107万辆左右,渗透率约66.9%。
从周度走势来看,10月第一周适逢国庆假期,各厂商纷纷推出黄金周促销政策,终端客流出现阶段性回升,但主要以收集订单为主,实际交车量相对有限,日均零售约3.2万辆。第二周工作日恢复后,国庆期间积累的订单进入集中交付阶段,日均零售环比大幅提升至5.8万辆左右。第三周,部分厂商限时优惠到期,交付节奏有所放缓,日均零售回落至4.7万辆左右。第四周随着三季度上市新车进入稳定交付期,市场热度温和延续,预计较第三周微增,日均零售可达4.9万辆左右。第五周厂商进行月末冲量并为四季度蓄力,日均零售预计达7.9万辆。
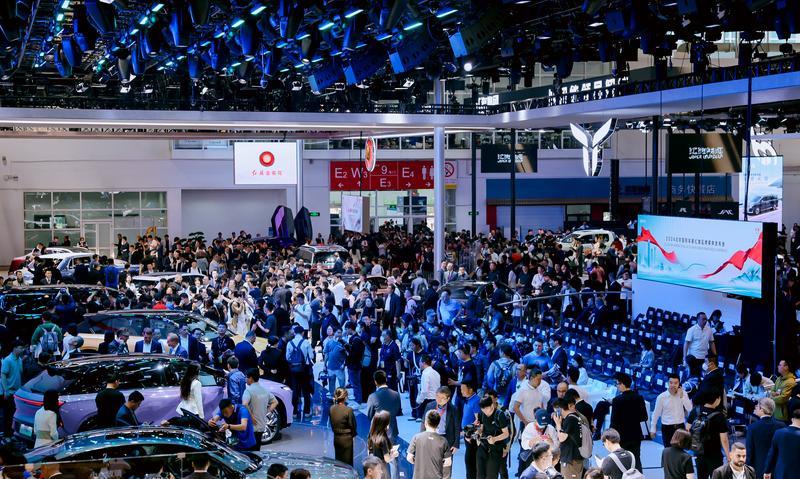
9月车市已呈现出明显的“旺季不旺”特征,10月虽处于常规“银十”窗口,但传统季节性因素对市场的拉动效应明显弱化。国庆期间客流虽有温和回升,但节后迅速回落,居民收入预期偏弱、终端竞争引发的观望情绪未见根本改善。综合判断,10月市场预计环比小幅回落,同比降幅较9月进一步扩大,整体仍在筑底区间内运行。
乘联分会10月初的厂商调研显示,多数头部厂商对四季度销售节奏持谨慎态度。前三季度多数车企年度目标完成率不足六成,四季度仍存在较大冲量空间,但“反内卷”要求与终端盈利压力共同制约了以价换量的空间,各厂商库存策略整体趋于稳健。综合研判,10月狭义乘用车零售市场规模约160万辆,环比下降1.1%,同比下降28.9%。分能源类型看,新能源受前期订单支撑,预计零售约107万辆,渗透率约66.9%,较9月季度末高点略有回落,符合常规季节性走势。
整体而言,10月车市在季节性拉动弱化、终端观望情绪未消的背景下延续筑底态势,厂商在冲量目标与盈利压力之间寻求平衡,新能源车型依托前期订单储备保持较高渗透水平,但环比亦呈现常规性回落。

三连杆叫少连杆,不应该叫多连杆
标不好看
和百度合作,和360合作,吉利的眼光真毒…
中国用户这习惯,以后小马达,大电池才是压…
这车和T9有什么区别??????????
最新评论